Domain freezeequipshop.de kaufen?
Wir ziehen mit dem Projekt
freezeequipshop.de um.
Sind Sie am Kauf der Domain
freezeequipshop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain freezeequipshop.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **


Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
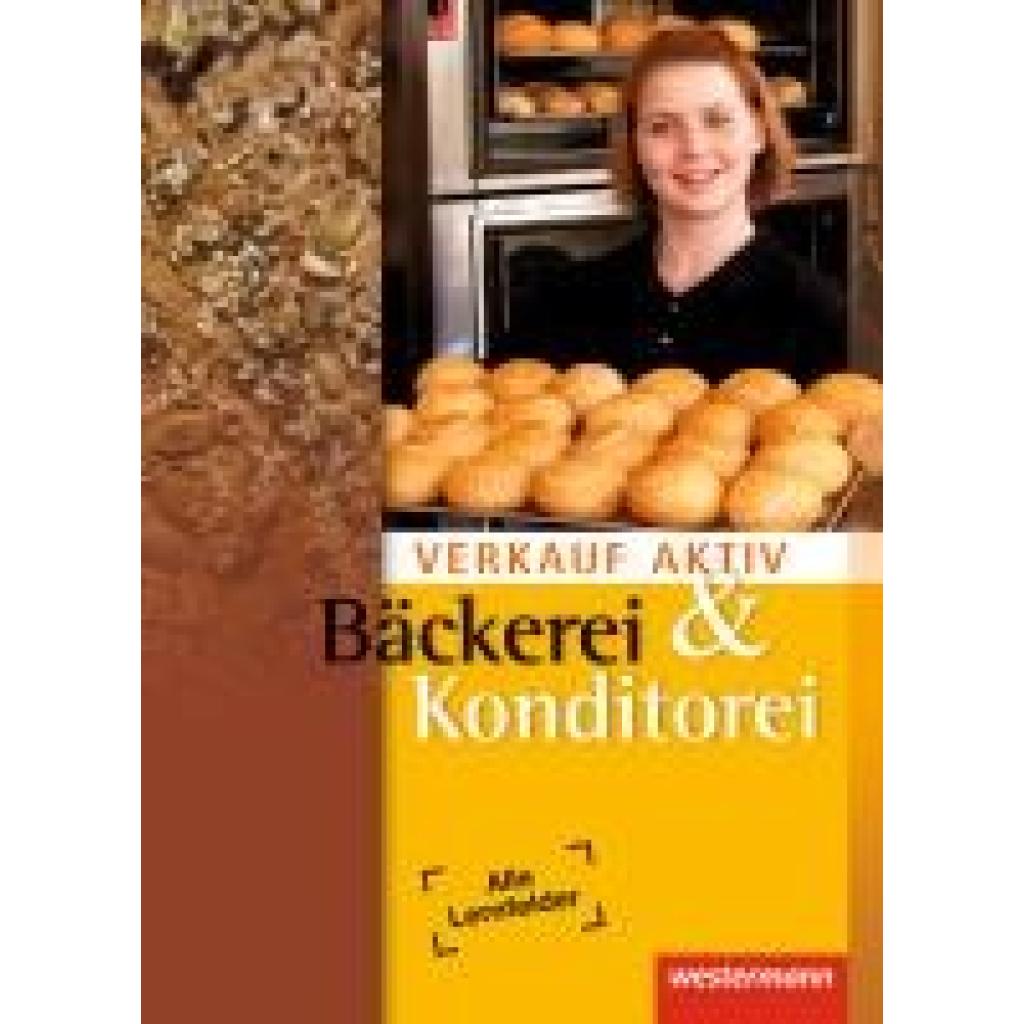
Verkauf aktiv. Schulbuch. Verkauf in Bäckerei und KonditoreiVerkauf aktiv. Schulbuch. Verkauf in Bäckerei und Konditorei , Der Gesamtband "Verkauf aktiv" ist ein Standardwerk, das nicht nur in der Ausbildung, sondern auch im späteren Berufsalltag ein ständiger Begleiter und Ratgeber sein wird. Die Verkaufskunde ist sinnvoll mit den Warenkenntnissen verknüpft. Der Verkauf steht hierbei im Vordergrund, die Warenkenntnisse sind notwendige Grundlage dafür. "Verkauf aktiv" zeichnet sich durch eine übersichtliche Struktur aus. Wichtige Inhalte sind hervorgehoben. Viele Beispiele, Fotos und Abbildungen verdeutlichen die Inhalte. Handlungsorientierte Aufgaben festigen das erworbene Wissen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 3. Auflage, Erscheinungsjahr: 201411, Produktform: Leinen, Beilage: vierfarbig, Auflage: 14003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 563, Abbildungen: mit farbigen Abbildungen, Keyword: Fachverkäufer/-in im Lebensmittelhandwerk; Fachverkäufer/-in im LHW Bäckerei/Konditorei; Unterrichtswerke, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Bäcker / Berufsbezogenes Schulbuch~Konditor / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Region: Brandenburg~Berlin~Baden-Württemberg~Bayern~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Bildungszweck: für die Berufsbildung~Für die Berufsschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BER, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Schulform: BER, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Ausbildungsberufe: F0030 B0001 K0032, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 266, Breite: 197, Höhe: 27, Gewicht: 1289, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A12488948 A6384961, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: berufliche Schulen im dualen System, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Ausbildungsberufe: Fachverkäufer/in i.Nahrungsmittelhandwerk, Bäcker/in, Konditor/in, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,58,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eismaschinen Eismaschine Haushalt Kleine Automatische Kühlung Kegel Eis Am Stiel Maker LCD Display 1200ML Große KapazitätEismaschinen Eismaschine Haushalt Kleine Automatische Kühlung Kegel Eis Am Stiel Maker LCD Display 1200ML Große Kapazität. Ein hausgemachtes Eis, Eis, gefrorener Joghurt oder Smoothie aus frischen Zutaten, der die perfekte Konsistenz für die Herstellung von Eiscreme bietet, ist besser als jeder im Laden gekaufte Ersatz und ein köstliches, hochwertiges gefrorenes Dessert. Eismaschine: Dieses Gerät mit hoher Kapazität ist ideal für die Bewirtung von Gästen und bereitet in einer einzigen Ladung Ihr Lieblings-Tiefkühldessert zu. Machen Sie köstliches hausgemachtes Eis, das Sie ganz nach Ihrem Geschmack anpassen können. Elektrische Eismaschine und Joghurtmaschine: Bereiten Sie mit Hilfe unserer Eismaschine bequem von zu Hause aus Eis, Eis, Sorbet und Naturjoghurt zu – von traditionell bis nach griechischer Art, mit Zutaten Ihres Vertrauens. Sicher und einfach zu verwenden: Eine erweiterte Kühlfunktion verhindert, dass Eiscreme schmilzt; Eine Motorschutzfunktion verhindert, dass sich der Motor dreht, um eine Überhitzung oder Beschädigung zu verhindern, sobald die Mischung erstarrt. Modernes Design: Diese hausgemachte Eismaschine verfügt über ein elegantes Edelstahlgehäuse und ein Soft-Touch-LCD-Bedienfeld, das jede Küchentheke hervorhebt. Schnell und praktisch: Der leistungsstarke eingebaute Kompressor-Gefrierschrank ermöglicht eine kontinuierliche Verwendung, ohne dass die Edelstahl-Rührschüssel vorab eingefroren werden muss. Farbe:One Color390,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hensel, Verteilerschrank Zubehör, DA 300 Geräte-DirektanschlussklemmeDie Hensel DA 300 Geräte-Direktanschlussklemme ist eine hochwertige Lösung für den direkten Anschluss von Geräten in Verteilerschränken. Mit einer maximalen Bemessungsstromstärke von 400 A und einem Leiterquerschnitt von bis zu 300 mm2 ist diese Klemme für anspruchsvolle Anwendungen geeignet. Sie ist speziell für den Anbau an Schaltgeräte mit Flachanschluss M 10 in Mi-Gehäusen konzipiert. Die Klemme verfügt über eine isolierende Abdeckung, die zusätzliche Sicherheit bietet. Ihre kompakten Abmessungen von 72 mm Höhe, 42 mm Breite und 86 mm Tiefe ermöglichen eine einfache Integration in bestehende Systeme. Die DA 300 ist eine zuverlässige Wahl für Fachleute, die Wert auf Qualität und Sicherheit legen. - Max. Bemessungsstrom von 400 A für hohe Leistung - Leiterquerschnitt bis 300 mm2 für flexible Anwendungen - Isolierstoffabdeckung für zusätzliche Sicherheit - Kompakte Abmessungen für einfache Integration.29,89 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
ESET Internet Security 5 Geräte 2 Jahre EIS-N1A1-V13MESET Internet Security : Mehr als nur eine Sicherheitssuite. Ein neues Zeitalter der Cybersicherheit: ESET Internet Security Kennen Sie das auch? Sie surfen gemütlich im Internet und plötzlich taucht lästige Werbung auf oder, noch schlimmer, Ihr Computer fängt an, komisch zu laufen. Und jetzt? Nun, es ist Zeit für ein ordentliches Sicherheitsupdate. Und da kommt Buy ESET Internet Security gerade recht. Aber warum sollten wir gerade dieses Produkt wählen? Nun, lassen Sie uns einen Blick darauf werfen Kurze Einführung in das ESET-Universum ESET, meine Liebe! Das ist nicht irgendein neues Kind auf dem Block. ESET hat eine lange Geschichte in der Branche und hat sich im Laufe der Jahre einen Namen gemacht. Und jetzt? Mit der neuen ESET Internet Security haben sie sich selbst übertroffen. Es ist ein modernes Rundum-Sorglos-Paket, das verspricht, uns vor den Schrecken des Internets zu schützen. Warum kaufen Sie ESET Internet Security ? Top-End-Sicherheit: Manchmal reicht es nicht aus, nu...82,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GastroHero Eiscreme Gefriertruhe 284 Liter Tiefkühltruhe LED Beleuchtung Schiebeglasdeckel Rollen Eis Truhe Gefrierschrank Gewerbe VerkaufGastroHero Eiscreme Gefriertruhe 284 Liter für Verkauf und Gastronomie Die GastroHero Eiscreme Gefriertruhe mit 284 Litern bietet eine zuverlässige Lösung für die Lagerung und Präsentation von Eiscreme und Tiefkühlprodukten im Verkaufsbereich. Durch die großzügige Kapazität und die praktische Ausstattung eignet sich die Gefriertruhe ideal für Gastronomie, Kiosk, Supermarkt oder Verkaufsräume. Die integrierte LED-Innenbeleuchtung sorgt für eine optimale Warenpräsentation und ermöglicht eine gute Sicht auf den Inhalt auch bei geringer Umgebungsbeleuchtung. Die Schiebeglasdeckel ermöglichen einen schnellen Zugriff und reduzieren gleichzeitig Kälteverluste im täglichen Betrieb. Produktvorteile im Überblick ideal für Gastronomie, Kiosk, Supermarkt oder VerkaufsraumLED-Innenbeleuchtung für optimale PräsentationSchiebeglasdeckel für schnellen Zugriff4 Rollen für flexible Platzierungabschließbar für sicheren Betriebgeeignet für dauerhaften Tiefkühlbetrieb Kühlung und Isolierung Kompressorkühlu571,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verkauf aktiv. Schulbuch. Verkauf in Bäckerei und KonditoreiVerkauf aktiv. Schulbuch. Verkauf in Bäckerei und Konditorei , Der Gesamtband "Verkauf aktiv" ist ein Standardwerk, das nicht nur in der Ausbildung, sondern auch im späteren Berufsalltag ein ständiger Begleiter und Ratgeber sein wird. Die Verkaufskunde ist sinnvoll mit den Warenkenntnissen verknüpft. Der Verkauf steht hierbei im Vordergrund, die Warenkenntnisse sind notwendige Grundlage dafür. "Verkauf aktiv" zeichnet sich durch eine übersichtliche Struktur aus. Wichtige Inhalte sind hervorgehoben. Viele Beispiele, Fotos und Abbildungen verdeutlichen die Inhalte. Handlungsorientierte Aufgaben festigen das erworbene Wissen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 3. Auflage, Erscheinungsjahr: 201411, Produktform: Leinen, Beilage: vierfarbig, Auflage: 14003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 563, Abbildungen: mit farbigen Abbildungen, Keyword: Fachverkäufer/-in im Lebensmittelhandwerk; Fachverkäufer/-in im LHW Bäckerei/Konditorei; Unterrichtswerke, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Bäcker / Berufsbezogenes Schulbuch~Konditor / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Region: Brandenburg~Berlin~Baden-Württemberg~Bayern~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Bildungszweck: für die Berufsbildung~Für die Berufsschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BER, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Schulform: BER, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Ausbildungsberufe: F0030 B0001 K0032, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 266, Breite: 197, Höhe: 27, Gewicht: 1289, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A12488948 A6384961, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: berufliche Schulen im dualen System, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Ausbildungsberufe: Fachverkäufer/in i.Nahrungsmittelhandwerk, Bäcker/in, Konditor/in, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,58,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Eismaschinen Eismaschine Haushalt Kleine Automatische Kühlung Kegel Eis Am Stiel Maker LCD Display 1200ML Große KapazitätEismaschinen Eismaschine Haushalt Kleine Automatische Kühlung Kegel Eis Am Stiel Maker LCD Display 1200ML Große Kapazität. Ein hausgemachtes Eis, Eis, gefrorener Joghurt oder Smoothie aus frischen Zutaten, der die perfekte Konsistenz für die Herstellung von Eiscreme bietet, ist besser als jeder im Laden gekaufte Ersatz und ein köstliches, hochwertiges gefrorenes Dessert. Eismaschine: Dieses Gerät mit hoher Kapazität ist ideal für die Bewirtung von Gästen und bereitet in einer einzigen Ladung Ihr Lieblings-Tiefkühldessert zu. Machen Sie köstliches hausgemachtes Eis, das Sie ganz nach Ihrem Geschmack anpassen können. Elektrische Eismaschine und Joghurtmaschine: Bereiten Sie mit Hilfe unserer Eismaschine bequem von zu Hause aus Eis, Eis, Sorbet und Naturjoghurt zu – von traditionell bis nach griechischer Art, mit Zutaten Ihres Vertrauens. Sicher und einfach zu verwenden: Eine erweiterte Kühlfunktion verhindert, dass Eiscreme schmilzt; Eine Motorschutzfunktion verhindert, dass sich der Motor dreht, um eine Überhitzung oder Beschädigung zu verhindern, sobald die Mischung erstarrt. Modernes Design: Diese hausgemachte Eismaschine verfügt über ein elegantes Edelstahlgehäuse und ein Soft-Touch-LCD-Bedienfeld, das jede Küchentheke hervorhebt. Schnell und praktisch: Der leistungsstarke eingebaute Kompressor-Gefrierschrank ermöglicht eine kontinuierliche Verwendung, ohne dass die Edelstahl-Rührschüssel vorab eingefroren werden muss. Farbe:One Color390,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hensel, Verteilerschrank Zubehör, DA 300 Geräte-DirektanschlussklemmeDie Hensel DA 300 Geräte-Direktanschlussklemme ist eine hochwertige Lösung für den direkten Anschluss von Geräten in Verteilerschränken. Mit einer maximalen Bemessungsstromstärke von 400 A und einem Leiterquerschnitt von bis zu 300 mm2 ist diese Klemme für anspruchsvolle Anwendungen geeignet. Sie ist speziell für den Anbau an Schaltgeräte mit Flachanschluss M 10 in Mi-Gehäusen konzipiert. Die Klemme verfügt über eine isolierende Abdeckung, die zusätzliche Sicherheit bietet. Ihre kompakten Abmessungen von 72 mm Höhe, 42 mm Breite und 86 mm Tiefe ermöglichen eine einfache Integration in bestehende Systeme. Die DA 300 ist eine zuverlässige Wahl für Fachleute, die Wert auf Qualität und Sicherheit legen. - Max. Bemessungsstrom von 400 A für hohe Leistung - Leiterquerschnitt bis 300 mm2 für flexible Anwendungen - Isolierstoffabdeckung für zusätzliche Sicherheit - Kompakte Abmessungen für einfache Integration.29,89 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Eiskratzer Scheibenkratzer Eis Entferner Trichter Auto KFZ Winter Zubehör RundEiskratzer 2-in-1: Schnelle Eisbeseitigung und praktischer Trichter Bereiten Sie sich optimal auf die kalte Jahreszeit vor mit unserem innovativen 2-in-1 Eiskratzer. Dieses clevere Zubehör ist mehr als nur ein Eiskratzer; es ist eine durchdachte Lösung für klare Sicht und unkompliziertes Nachfüllen von Flüssigkeiten in Ihrem Fahrzeug. Das runde Design ermöglicht eine effiziente und gleichmäßige Druckverteilung, wodurch selbst hartnäckigste Eisschichten mühelos von den Autoscheiben entfernt werden können. Gleichzeitig schützt das speziell entwickelte Material Ihre Scheiben vor Kratzern. Nach dem Eiskratzen lässt sich das Tool im Handumdrehen in einen praktischen Trichter umfunktionieren, ideal zum Einfüllen von Scheibenwaschwasser, Motoröl oder anderen Flüssigkeiten, ohne zu kleckern. Ein unverzichtbares Hilfsmittel, das in keinem Fahrzeug fehlen sollte. Produktdetails und Vorteile Multifunktionale Lösung: Vereint einen leistungsstarken Eiskratzer und einen handlichen Trichter in einem kompakten Gerät. Diese Doppelfunktion spart Platz und macht separate Werkzeuge überflüssig. Effiziente Eisbeseitigung: Das ergonomische Runddesign ermöglicht kreisende Bewegungen, die Eis und Schnee schnell und gründlich entfernen. So haben Sie im Nu wieder freie Sicht auf die Straße. Schonend zur Scheibe: Aus robustem Kunststoff gefertigt, der eine effektive Eisentfernung ohne Beschädigung oder Kratzer an Ihren Fahrzeugscheiben sicherstellt. Vielseitiger Trichter: Nach dem Einsatz als Eiskratzer dient das Tool als praktischer Einfülltrichter. Perfekt für das Auffüllen von Scheibenwasser oder anderen Betriebsflüssigkeiten am Auto. Robuste Bauweise: Der Eiskratzer besteht aus widerstandsfähigem Material, das auch bei extrem niedrigen Temperaturen stabil und funktionsfähig bleibt. Kompakte Abmessungen: Mit einem Durchmesser von etwa 145 mm und einer Höhe von ca. 100 mm ist das Gerät handlich und leicht im Auto zu verstauen. Farbvarianten: Erhältlich in den Farben Blau und Schwarz, wird die Farbe zufällig nach Lagerbestand ausgewählt. Anwendungsfälle und Empfehlungen Dieses 2-in-1 Winterwerkzeug ist ideal für jeden Autofahrer, der Wert auf eine schnelle und effektive Eisbeseitigung legt und gleichzeitig eine praktische Lösung für das Nachfüllen von Flüssigkeiten im Fahrzeug sucht. Es eignet sich hervorragend für den täglichen Gebrauch im Winter, sei es vor der Fahrt zur Arbeit, vor dem Einkaufen oder auf längeren Reisen. Durch seine kompakte Form findet es problemlos Platz im Handschuhfach oder in der Seitentür. Das runde Design minimiert den Kraftaufwand und macht das Eiskratzen zu einer weniger mühsamen Aufgabe. Faktensheet Modell/Variante: Eiskratzer & Trichter 2-in-1 Maße (Durchmesser x Höhe): ca. 145 mm x 100 mm Materialien: Hochwertiger Kunststoff Kompatibilität: Universell für alle Fahrzeugscheiben geeignet Lieferumfang: 1x Eiskratzer (Farbauswahl Blau oder Schwarz erfolgt zufällig) SKU: 12441 GTIN: 4038732123311 Häufig gestellte Fragen (FAQ) Wie funktioniert die 2-in-1-Funktion des Eiskratzers? Der Eiskratzer ist so konstruiert, dass er eine Seite zum Entfernen von Eis hat und die andere Seite als Trichter für das Einfüllen von Flüssigkeiten genutzt werden kann. Sie wechseln die Funktion einfach durch Umdrehen des Geräts. Kann der Eiskratzer auch dicke Eisschichten entfernen? Ja, das robuste Design und die Materialauswahl sind darauf ausgelegt, auch dickere Eisschichten effektiv und zügig zu entfernen. Das runde Design unterstützt dabei eine optimale Krafteinwirkung. Welche Farben sind verfügbar und kann ich eine Farbe auswählen? Der Eiskratzer ist in Blau und Schwarz erhältlich. Die Farbauswahl erfolgt zufällig nach Lagerbestand und kann nicht spezifisch gewählt werden. Ist das Material schonend zur Autoscheibe? Ja, das verwendete Kunststoffmaterial ist darauf ausgelegt, die Scheiben beim Eiskratzen nicht zu beschädigen oder zu zerkratzen. Wie groß ist der Eiskratzer und wie lässt er sich verstauen? Der Eiskratzer hat einen Durchmesser von ca. 145 mm und eine Höhe von 100 mm. Dank seiner kompakten Größe lässt er sich leicht im Handschuhfach, in der Türtasche oder im Kofferraum verstauen.4,19 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.